自転車の盗難保険が必要かどうか、結論からお伝えすると「車体価格が10万円以上の自転車(電動アシスト自転車・ロードバイク・クロスバイク・e-bike)」に乗っている方や、「駅前・屋外共用駐輪場」を利用する方には必須です。5万円以下の安価なママチャリや、完全室内保管できる環境であれば加入の優先度は低くなります。
なお、パナソニックやヤマハ、ブリヂストンなどの大手メーカー車には無料の盗難補償が付帯していますが、「再購入時に約30%(3〜5万円)の自己負担が発生する」「バッテリーやパーツ単体の盗難は対象外」といった見落としがちなデメリットが存在します。
手出し費用を極力抑えたい場合や、バッテリー盗難まで手厚くカバーしたい場合は、全車種・パーツ盗難対応の「ずっと自転車盗難車両保険(ZuttoRide)」や、スポーツ車向けの「すぽくる(SBI日本少額短期保険)」といった単体保険を検討するのが賢い選択です。
▼ 10万円以上の愛車やバッテリー盗難を手厚く補償!万が一の買い直しリスクに備える専用保険

ずっと自転車盗難車両保険
- 盗難被害時に購入金額を補償する充実の盗難補償プラン
- 転倒や衝突による破損をカバーする車両保険も付帯可能
- 購入時だけでなく購入後いつでも加入OK
- キャンプ場や屋外駐輪での「もしも」の不安を解消
自転車の盗難保険は本当に必要?入るべきかの判断基準
自転車は日常の便利な移動手段である一方、街中で最も盗難被害に遭いやすい軽車両でもあります。「わざわざ有料の保険に入る必要があるのか?」を判断するために、まずは客観的な被害データと判断基準を整理します。
年間の盗難認知件数と「鍵をかけていても盗まれる確率」
警察庁の犯罪統計によると、全国の自転車盗難認知件数は年間10万件前後にのぼり、刑法犯全体の約1割を占めるほど身近な犯罪です。
注目すべきは、「盗難被害に遭った自転車の約3割〜4割は、しっかりと施錠していた(キーあり)」という事実です。
- 車両ごとワゴン車などに積み込んで持ち去る手口
- ワイヤーロックやチェーンを専用工具(ボルトクリッパー等)で切断する手口
- 電動アシスト自転車のバッテリーだけをロック解除して抜き取る手口
このように、持ち主がどれだけ防犯意識を持って鍵をかけていても、プロの窃盗犯や転売目的の犯行を物理的な鍵だけで完全に防ぎ切ることは極めて困難です。
自転車盗難保険が「不要」と言われる2つの理由
一方で、「自転車の盗難保険なんて入るだけ無駄」「お金の無駄遣い」という意見も存在します。不要と言われる主な理由は次の2点です。
- 車体価格に対して保険料のコスパが合わない
2〜3万円台の一般的なシティサイクル(ママチャリ)の場合、年間数千円の保険料を払い続けるよりも、「盗まれたら新車を買い直す」または「頑丈な鍵にお金をかける」ほうがトータルコストを抑えられます。 - 自宅敷地内なら火災保険(家財補償)で対応できるケースがある
持ち家や賃貸で加入している火災保険の「家財補償」に自転車が含まれていれば、敷地内での盗難時に補償が下りる場合があります(※ただし外出先での盗難は対象外になるケースが大半です)。
【診断】盗難保険に入るべき人・入らなくていい人の境界線
盗難保険の要・不要は、「買い直すときの家計的ダメージの大きさ」と「駐輪場所の環境」で決まります。以下の表でご自身の状況を確認してみてください。
| 項目 | 盗難保険に入るべき人 | 入らなくていい人 |
|---|---|---|
| 車体価格 | 10万円以上(電動アシスト自転車、ロードバイク、クロスバイク、e-bike) | 5万円未満(一般的なシティサイクル、格安折りたたみ自転車) |
| 保管場所(自宅) | マンション・アパートの共用駐輪場、屋外の平置き | 自宅の室内、鍵付きガレージ・専用物置 |
| 駐輪場所(出先) | 駅前の一時利用駐輪場、スーパー・大型商業施設、路上 | 警備員常駐の屋内駐輪場、出先では長時間放置しない |
| 盗難時の影響 | 通勤・通学・育児の足が奪われ、即座の再購入費用(十数万円)が大きな負担になる | 数万円で気軽に買い直しができる、または徒歩・電車で代用可能 |
10万円以上の自転車を所有しており、共用駐輪場や駅前を日常的に利用するのであれば、万が一の買い直しリスクをヘッジするために盗難保険の検討を強くおすすめします。
知っておくべき「メーカー盗難補償」のデメリットと落とし穴
パナソニック、ブリヂストン、ヤマハなどの大手メーカー製の電動アシスト自転車や通学向け自転車には、購入時に「3年間盗難補償」が標準で付帯しているケースがほとんどです。
「メーカー補償があるなら、有料の保険に入る必要はないのでは?」と思われがちですが、実際には完全無料で新車が手に入るわけではなく、厳しい適用ルールや自己負担が設定されています。
パナソニック・ブリヂストン・ヤマハの盗難補償を比較
まずは、国内主要3社の電動アシスト自転車に付帯する「3年間盗難補償」の条件を比較します。
| メーカー | 対象期間 | 加入料金 | 盗難時の自己負担金(免責) | バッテリー・パーツ単体 |
|---|---|---|---|---|
| パナソニック | 購入日より3年間 | 無料(要WEB登録) | 車体希望小売価格の30% + 組立手数料4,400円(税込) | 対象外(※有料の別補償あり) |
| ブリヂストン | 購入日より3年間 | 無料(要WEB登録) | 標準現金販売価格の30%(充電器なし同等車) | 対象外 |
| ヤマハ(PAS) | 購入日より3年間 | 無料(要WEB登録) | 1〜2年目:本体価格の30% 3年目:本体価格の50% | 対象外 |
※各社とも補償適用は「1回限り」で、代替車を受領した時点で補償契約は終了します。
デメリット①:実質3万〜5万円の「自己負担(免責)」が発生する
メーカー盗難補償の最大の注意点は、盗難被害に遭ってもタダで新車がもらえるわけではない点です。
例えば、車体価格15万円(税込)の電動アシスト自転車が盗まれた場合:
- 自己負担額(30%):45,000円
- 組立手数料・防犯登録料等:約4,000円〜5,000円
- 合計負担額:約5万円前後の現金支払いが必要
盗難被害という精神的ショックを受けた上に、まとまった出費が発生するため、「思っていた補償と違った」と後悔するユーザーは少なくありません。
デメリット②:バッテリーやサドルなど「パーツ単体盗難」は対象外
近年の自転車盗難で急増しているのが、「バッテリー単体の抜き取り盗難」です。フリマアプリ等での転売が容易なため、駐輪中のバッテリーだけが持ち去られる被害が全国で相次いでいます。
しかし、大手3社の標準盗難補償は「車体ごと盗まれた場合」のみが対象であり、以下のような被害には補償が出ません。
- バッテリーだけ盗まれた(新品購入に約4万〜5万円の自腹が必要)
- サドルやホイール、前カゴだけ持ち去られた
- 駐輪中にいたずらで車体を破損させられた
パーツのみの被害に備えたい場合、メーカーの標準補償だけでは防ぎきれません。
デメリット③:カギ(純正キー全数)が手元にないと補償が無効になる
メーカー補償を申請する際、必ず求められるのが「購入時に付属していた純正キー全数(通常2〜3本)の返却」です。
これは「施錠していたことの物理的な証明」として厳格に運用されており、以下のようなケースでは補償の申請自体が却下されます。
- 「ちょっとコンビニに寄るだけだから」とカギを挿したまま盗まれた
- 普段から1本カギを紛失しており、スペアキーが手元に揃っていない
- カギ穴を壊されて盗まれたが、キーを紛失していて提示できない
カギを挿しっぱなしにして盗まれた場合(無施錠盗難)は過失とみなされ、一切の救済措置がありません。
デメリット④:登録期限(購入後すぐ)を過ぎると権利を失う
メーカー盗難補償は、自転車を買っただけで自動的に有効になるわけではありません。購入後、決められた期限内にメーカーの会員サイトや専用ハガキで「Web登録・愛用者登録」を完了させておくことが必須条件です。
- ヤマハ:購入日(受取日)から7日以内
- パナソニック・ブリヂストン:購入後速やかに登録(概ね1ヶ月〜2ヶ月以内推奨)
「納車されてからバタバタしていて登録を忘れていた」という状態で盗難に遭うと、規約上補償を受ける権利そのものを失ってしまいます。
自宅の「火災保険」で自転車盗難はカバーできる?
自転車の盗難対策を調べていると、「すでに加入している火災保険の家財補償で代用できるため、自転車専用の盗難保険は不要」という意見を目にすることがあります。
確かに火災保険でカバーできるケースもありますが、補償が適用されるシチュエーションには重大な制約があります。
火災保険(家財補償)が使えるのは「自宅敷地内」の盗難が基本
火災保険の「家財補償」は、契約している住宅の敷地内にある家具や家電、衣類などの損害を補償する仕組みです。多くの火災保険では、自転車も「家財」の一部として認められます。
そのため、以下のような状況で盗難に遭った場合は、火災保険の家財補償で保険金が下りる可能性があります。
- 自宅マンションの専用駐輪場・敷地内駐輪場で盗まれた
- 戸建て住宅の敷地内(庭、ガレージ、玄関先)で盗まれた
ただし、火災保険を利用する際にも「免責金額(自己負担額:数千円〜数万円)」が設定されている契約が多く、全額が手元に戻らない場合がある点には注意が必要です。
外出先(駅前・職場・スーパー)での盗難は対象外になるケースが多い
火災保険における最大の落とし穴は、「敷地外(外出先)での盗難は補償対象外」になるプランがほとんどであるという点です。
- 通勤・通学で利用する駅前の一時利用駐輪場
- スーパーやショッピングモールの駐輪場
- 職場の屋外駐輪場やサイクリング中の立ち寄り先
自転車盗難の大半は、こうした「自宅から離れた外出先」で発生しています。
一部の火災保険や損害保険には「携行品損害特約(自宅外に持ち出した身の回り品の補償)」が存在しますが、携行品損害特約の対象から「自転車・原動機付自転車・自動車」は明確に除外されている約款が一般的です。
自宅の敷地内だけでなく、「駅前駐輪場や出先での盗難」までしっかり守りたいのであれば、火災保険だけに頼らず自転車専用の盗難保険を用意する必要があります。
自転車盗難保険おすすめ3選|料金・補償内容を徹底比較
メーカー補償のデメリット(自己負担やバッテリー対象外)や火災保険の限界(外出先が対象外)をカバーするためには、自転車専用の盗難保険への加入が確実な選択肢です。
現在、個人で加入できる代表的な自転車盗難保険3社と、自転車量販店の独自補償サービスを比較・解説します。
主要な自転車盗難保険の比較表(保険料・加入条件・パーツ補償)
| サービス名 | 保険料の目安(年額) | 加入期限 | パーツ単体盗難 | 自己負担金(免責) | おすすめの車種・用途 |
|---|---|---|---|---|---|
| ずっと自転車盗難車両保険 (ZuttoRide) | 購入金額の約4〜7% ※月払い対応 | 購入後90日以内 | 対応 (プランによる) | なし(プランによる) | 電動アシスト自転車、e-bike、通勤通学車 |
| すぽくる (SBI日本少額短期) | 購入金額の約3.3%〜 | 制限なし (中古車も可) | なし(全損・半損対応) | なし(全損時) | 10万円以上のロードバイク、クロスバイク |
| ちゃりぽ (盗難補償プラン) | 購入金額の約2〜4% | 制限なし | なし | なし(補償上限70%) | コスパ重視で手軽に備えたい街乗り車 |
| サイクルメイト (サイクルベースあさひ) | 車体価格に応じた定額 (5,000円〜7,000円前後) | 購入時のみ | なし | 車体価格の20〜40% | あさひ店頭で購入した日常使いの自転車全般 |
ずっと自転車盗難車両保険(ZuttoRide)|電動車・パーツ盗難も幅広くカバー
ZuttoRide少額短期保険が提供する「ずっと自転車盗難車両保険」は、補償内容のバランスに優れ、幅広いサイクリストに選ばれている専用保険です。
- 主なメリット
- バッテリーやホイールなど「パーツ単体盗難」も補償対象に設定可能(電動車に最適)
- 購入価格1万円のシティサイクルから、100万円超のハイエンド車まで全車種が加入可能
- 月払い(クレジットカード)に対応しており、月々の負担を抑えて加入できる
- 盗難だけでなく、いたずらや転倒による「全損・分損(破損)」もセットで手厚く補償可能
- 注意点
- 購入後90日以内の新車・中古車に限られる(個人売買・フリマアプリでの購入は対象外)
電動アシスト自転車のバッテリー盗難に備えたい方や、出先での万が一の被害に自己負担金なしの補償で備えたい方に適しています。
▼ バッテリー単体の盗難やいたずら破損まで手厚くカバー!月払いにも対応した人気の自転車専用保険
ずっと自転車盗難車両保険
- 盗難被害時に購入金額を補償する充実の盗難補償プラン
- 転倒や衝突による破損をカバーする車両保険も付帯可能
- 購入時だけでなく購入後いつでも加入OK
- キャンプ場や屋外駐輪での「もしも」の不安を解消
すぽくる(SBI日本少額短期保険)|ロード・e-bike向きの低廉な保険料
SBI日本少額短期保険の「すぽくる」は、スポーツサイクルや高級車に特化した補償内容が特徴の保険です。
- 主なメリット
- 保険料が車体価格の約3.3%〜/年と、手頃な保険料設定
- 新車だけでなく、購入から年月が経った中古車や既存の愛車でも加入可能
- 盗難補償に加え、走行中の転倒・事故による「全損・半損(修理費用)」もセットで手厚い
- 注意点
- 車体購入価格が10万円以上の自転車限定(10万円未満は加入不可)
- 支払い方法は年払いのみ
- バッテリー等のパーツ単体盗難には非対応(車体全体の盗難・全損が前提)
10万円以上のロードバイク、グラベルロード、スポーツe-bikeに乗っており、「車体全体の持ち去り」や「事故によるフレーム破損」に備えたいサイクリストに向いています。
ちゃりぽ(盗難補償プラン)|手軽にWEB完結したい人向け
ジャパン少額短期保険が運営する「ちゃりぽ」は、手頃な掛け金で手軽に盗難リスクに備えられるサービスです。
- 主なメリット
- スマートフォンから最短数分で申込みが完結するシンプルな仕組み
- 保険料が手頃で、少額の固定費で済ませられる
- 注意点
- 盗難時の補償限度額が購入金額の70%までに制限される(30%は実質自己負担)
- 契約期間は最長2年間で、以降の更新は不可
「高額な保険料は払いたくないが、無保険のまま街乗りに使うのは不安」という方のエントリー向けプランです。
ショップ独自補償(サイクルベースあさひ等)の特徴と注意点
大手自転車販売店「サイクルベースあさひ」の「サイクルメイト」をはじめとするショップ独自の加入プログラムも一般的です。
- メリット: 車体購入時にレジでそのまま加入でき、盗難補償だけでなく「3年間の無料点検」や「修理工賃の割引」がセットになっている点。
- 注意点: 盗難時の対応は「現金補償」ではなく、「同じ店舗で新車を買い直す際の割引(車体価格の20%〜40%相当は自己負担)」という形をとる点。
点検・メンテナンスサービスを定期的に利用したい方には便利ですが、「実質的な自己負担金が発生する」という点ではメーカー盗難補償と近い性質を持ちます。
自転車盗難保険を選ぶときの4つのチェックポイント
自転車盗難保険は、サービスによって補償の範囲や支払い条件が大きく異なります。契約後に後悔しないために、加入前に確認しておくべき4つのチェックポイントを解説します。
① パーツ(バッテリー・ホイール)盗難も対象に含まれるか
最も確認すべきは、「車体まるごとの盗難」だけでなく「パーツ単体の盗難」も補償対象に含まれているかという点です。
- 電動アシスト自転車の場合:現在多発しているのがバッテリーの抜き取り被害です。バッテリー単体で購入すると4万〜5万円以上の高額な出費になりますが、一般的な盗難保険の多くはパーツ単体盗難を対象外としています。電動アシスト車に乗るなら、バッテリー単体補償に対応したプラン(ZuttoRideなど)を選ぶのが重要なポイントです。
- ロードバイク・スポーツ車の場合:クイックリリース等で工具なしでも外せるホイールや、高級サドル・コンポーネントが単体で狙われるリスクがあります。
ご自身の自転車が「どのパーツを狙われやすいか」を意識してプランを選びましょう。
② 全損だけでなく「分損(一部破損・いたずら)」も補償されるか
盗難保険の中には、車体の盗難や修理不能な全損だけでなく、「盗難未遂や駐輪中のいたずらによる破損(分損)」までカバーしてくれるものがあります。
- 鍵を無理やり壊そうとしてフレームやスポークが曲がった
- 駐輪場に停めていたらいらずらで倒され、ディレイラー(変速機)が破損した
- 盗難後に見つかったものの、各所がバラバラに破壊されていた
「車体が完全になくなった時」しか保険金が出ないプランの場合、こうした破損トラブルはすべて自腹修理になります。街乗りや通勤・通学で駐輪時間が長い方は、破損(分損)までカバーされているか確認しておくと安心です。
③ 加入期限(新車購入後〇日以内)をクリアしているか
自転車盗難保険の多くには、モラルハザード(盗難リスクの高い古い車両の保険金目当て加入など)を防ぐために加入期限(タイムリミット)が設けられています。
- 購入後90日以内(ZuttoRideなど)
- 購入時(店頭受取時)のみ(サイクルベースあさひなど)
- 購入後制限なし(中古も可)(すぽくるなど)
特に新車購入者向けの充実したプランは「納車後1〜3ヶ月以内」しか加入を受け付けていないケースが一般的です。納車から時間が経ってしまうと選択肢が大幅に狭まるため、購入直後の早い段階で検討を済ませる必要があります。
④ 盗難時の補償は「現金給付」か「同等品購入」か
万が一盗難に遭った際、保険金がどのような形で支払われるかも重要です。
- 現金給付タイプ(専門の盗難保険に多い): 協定保険価額に応じた保険金が指定口座に現金で振り込まれます。返金されたお金を使って別のメーカーの自転車に乗り換えたり、生活費に充てたりと柔軟に使えます。
- 代替品・割引購入タイプ(メーカー補償・ショップ補償に多い): 現金は受け取れず、「同一または同等モデルの新車」が手配されるか、指定店舗での再購入時に使える値引きチケットとして給付されます。
「次回も全く同じ自転車に乗るか分からない」「現金をしっかり受け取りたい」という方は、現金給付型の単体保険を選ぶのが無難です。
保険だけに頼らない!今日からできる盗難防止対策
盗難保険に加入して金銭的なリスクヘッジをしておくことは重要ですが、そもそも盗難に遭わないに越したことはありません。愛車を盗難リスクから遠ざけるために、今日から実践できる物理的な防犯対策を解説します。
地球ロック(構造物と固定)+二重ロック(2ロック)の徹底
自転車の防犯において、効果的な基本対策が「地球ロック」と「二重ロック(ツーロック)」の組み合わせです。
- 地球ロック(アースロック): ガードレールや駐輪場の鉄柵など、地面に固定されて動かない構造物と自転車のフレームを頑丈な鍵で連結して施錠する方法です。車体単体に鍵をかけただけでは「そのまま軽トラック等に積み込んで持ち去る」手口を防げませんが、地球ロックを施すことで車体ごとの持ち去りを強力に阻止できます。※駐輪禁止エリアの構造物や私有地のフェンス等への施錠は避け、駐輪が許可された場所で行いましょう。
- 二重ロック(異なる種類の鍵を2つ使う): 標準装備の後輪サークル錠に加え、「U字ロック」や「太めのブレードロック・焼き入れチェーンロック」などを併用します。鍵が2つあるだけで切断にかかる時間が倍増するため、窃盗犯は「盗むのに時間がかかる自転車」を敬遠し、犯行を諦めやすくなります。
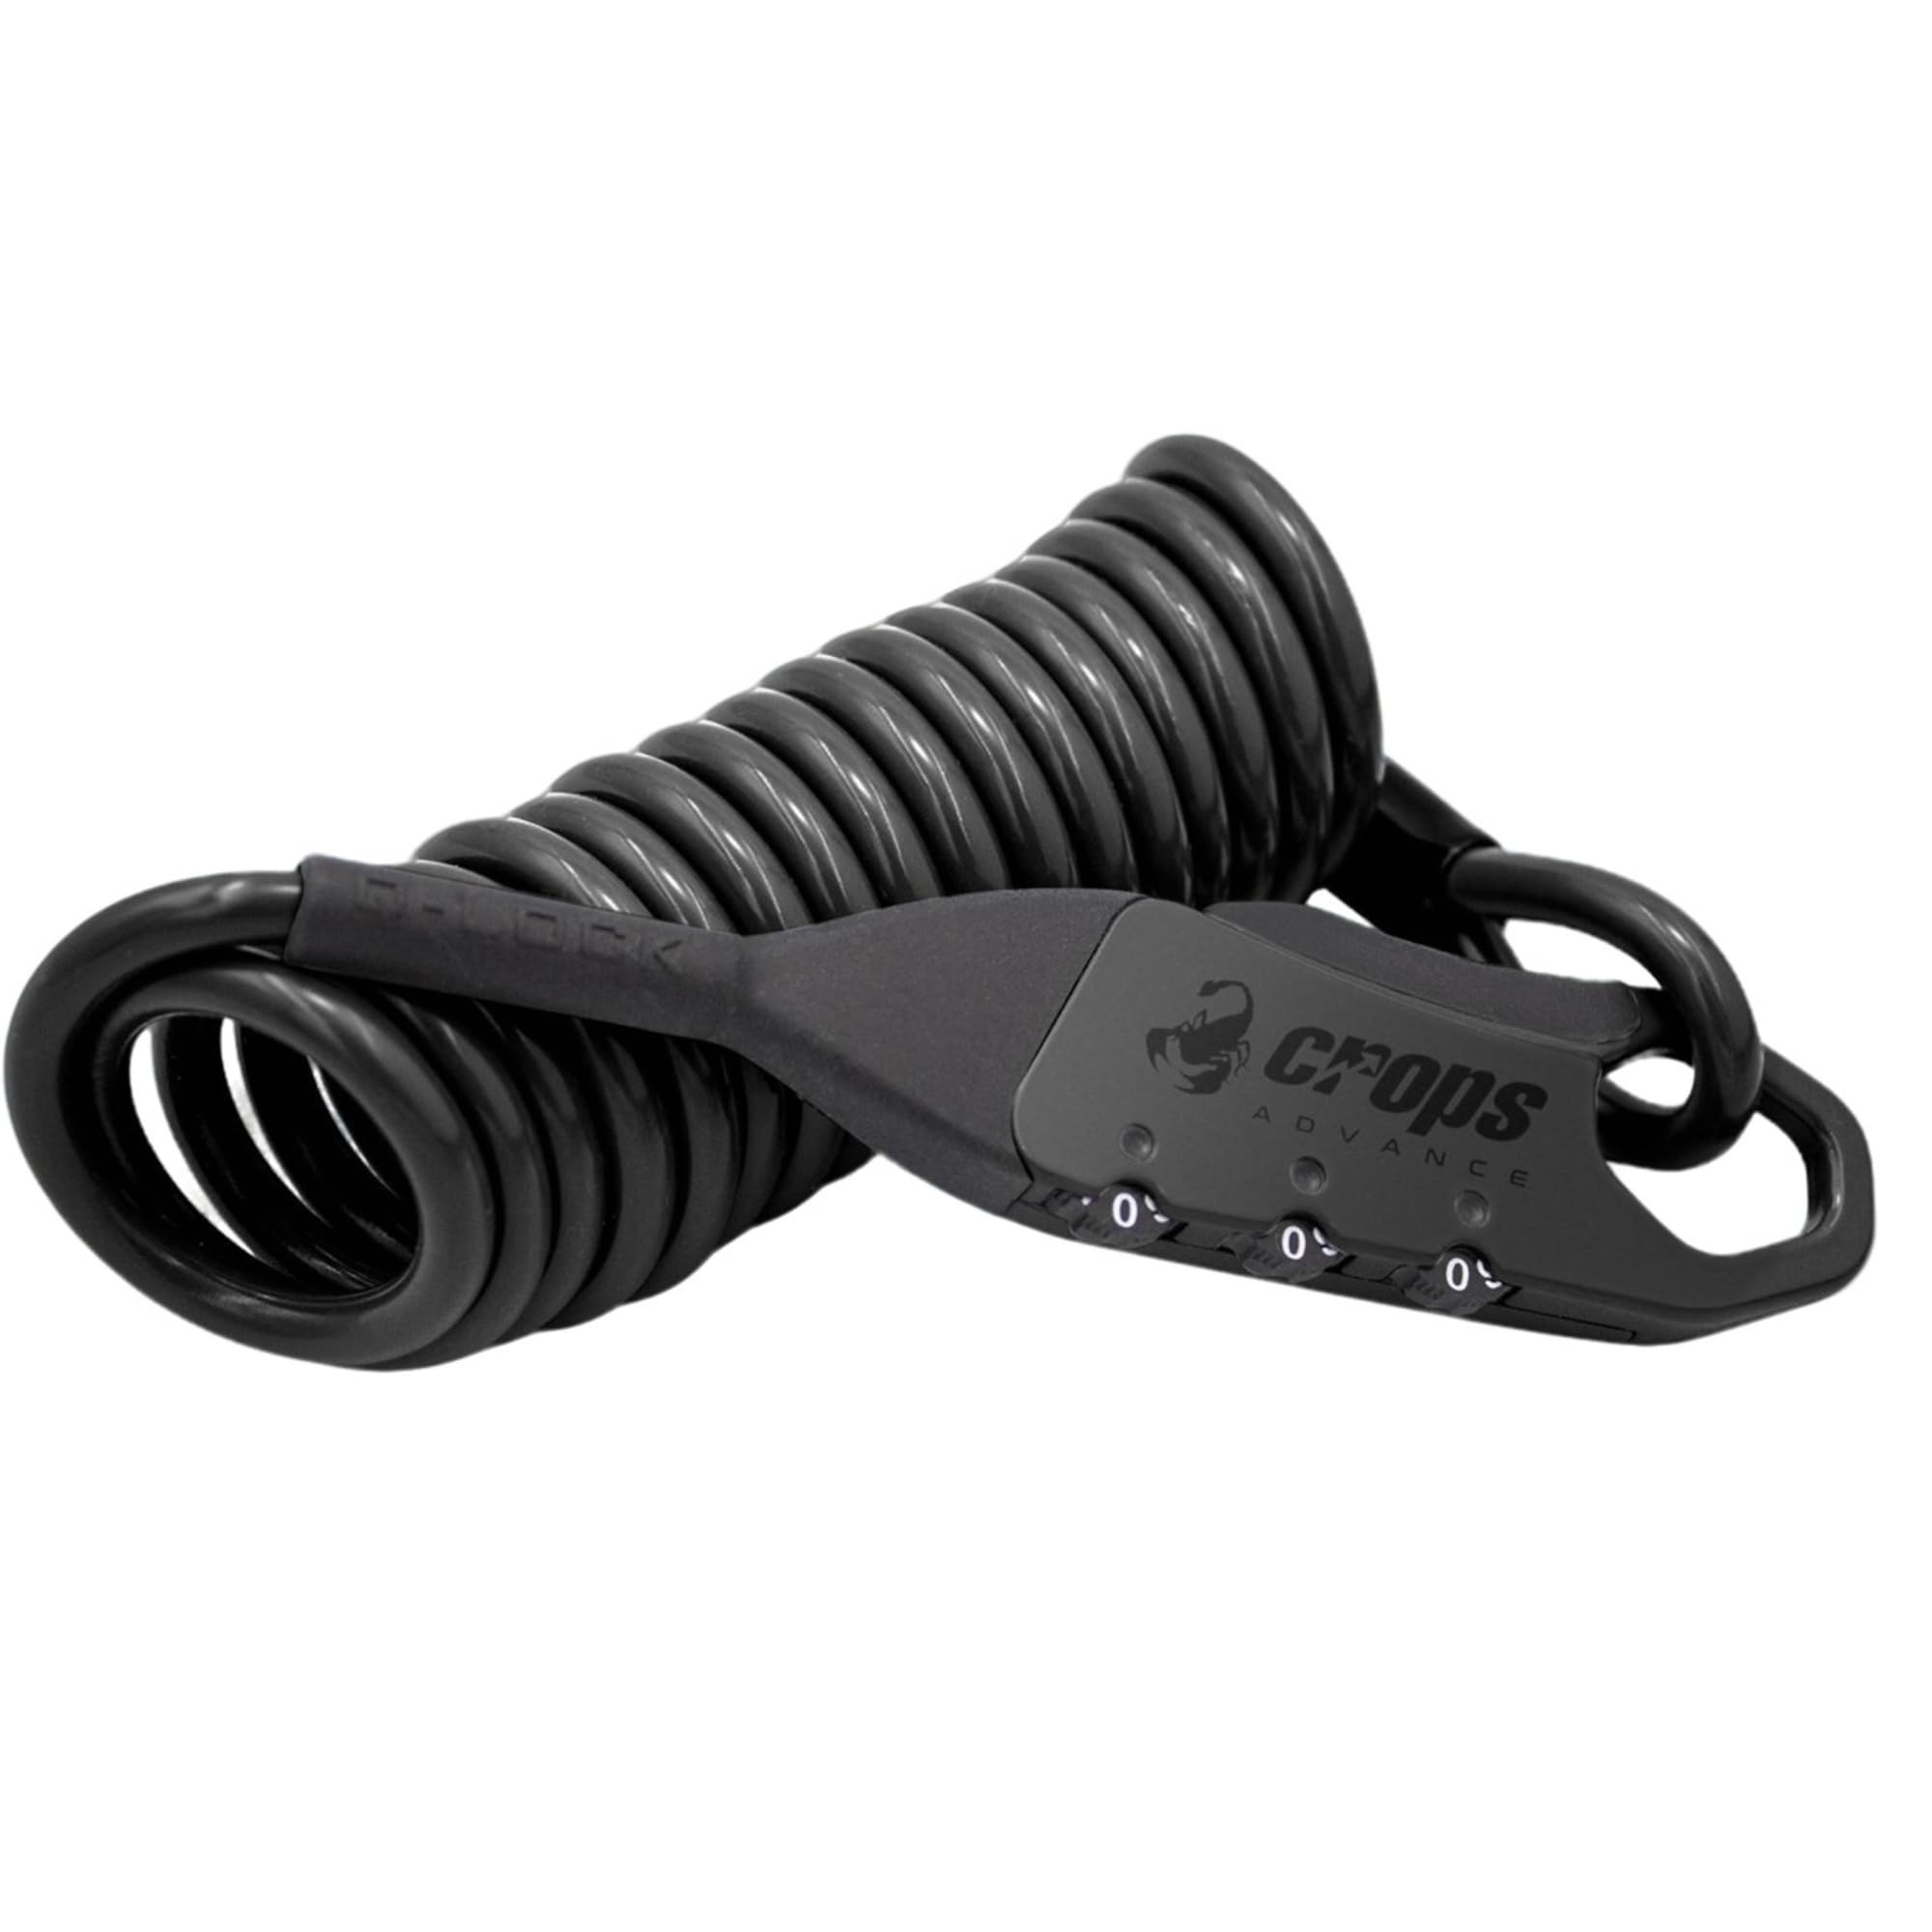
- 電動アシスト自転車のバッテリーロック: バッテリーの盗難防止には、バッテリー専用の小型ワイヤーロックやダイヤルロックを装着し、フレームとバッテリーの持ち手を繋いでおくのが効果的です。
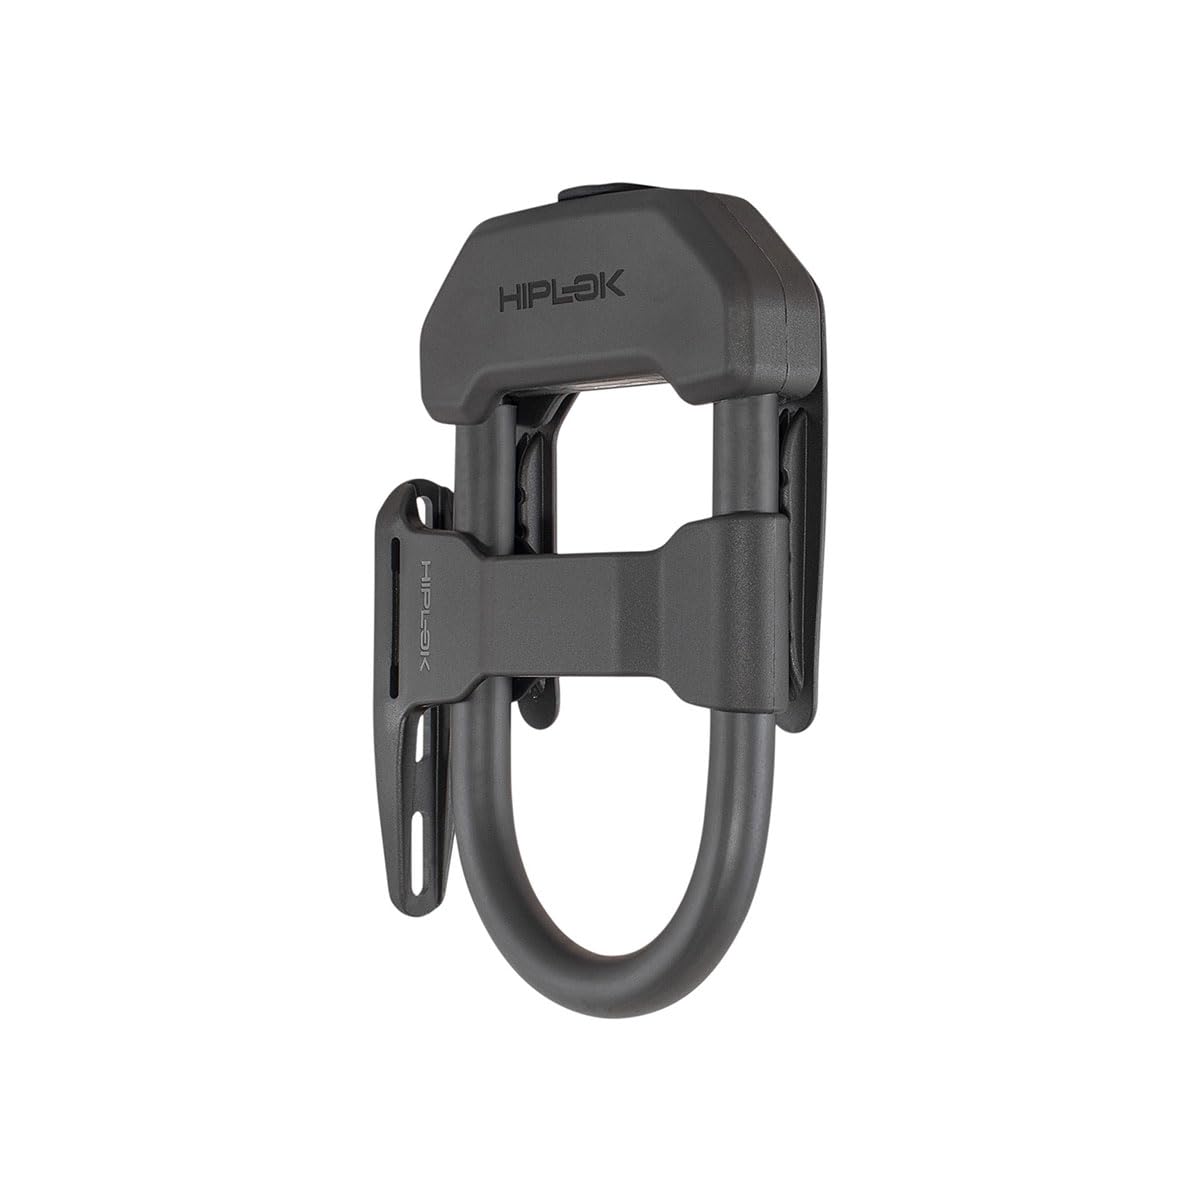
▼ 切断に強い圧倒的な堅牢性!地球ロックで持ち去りを防ぐ頑丈なU字ロック

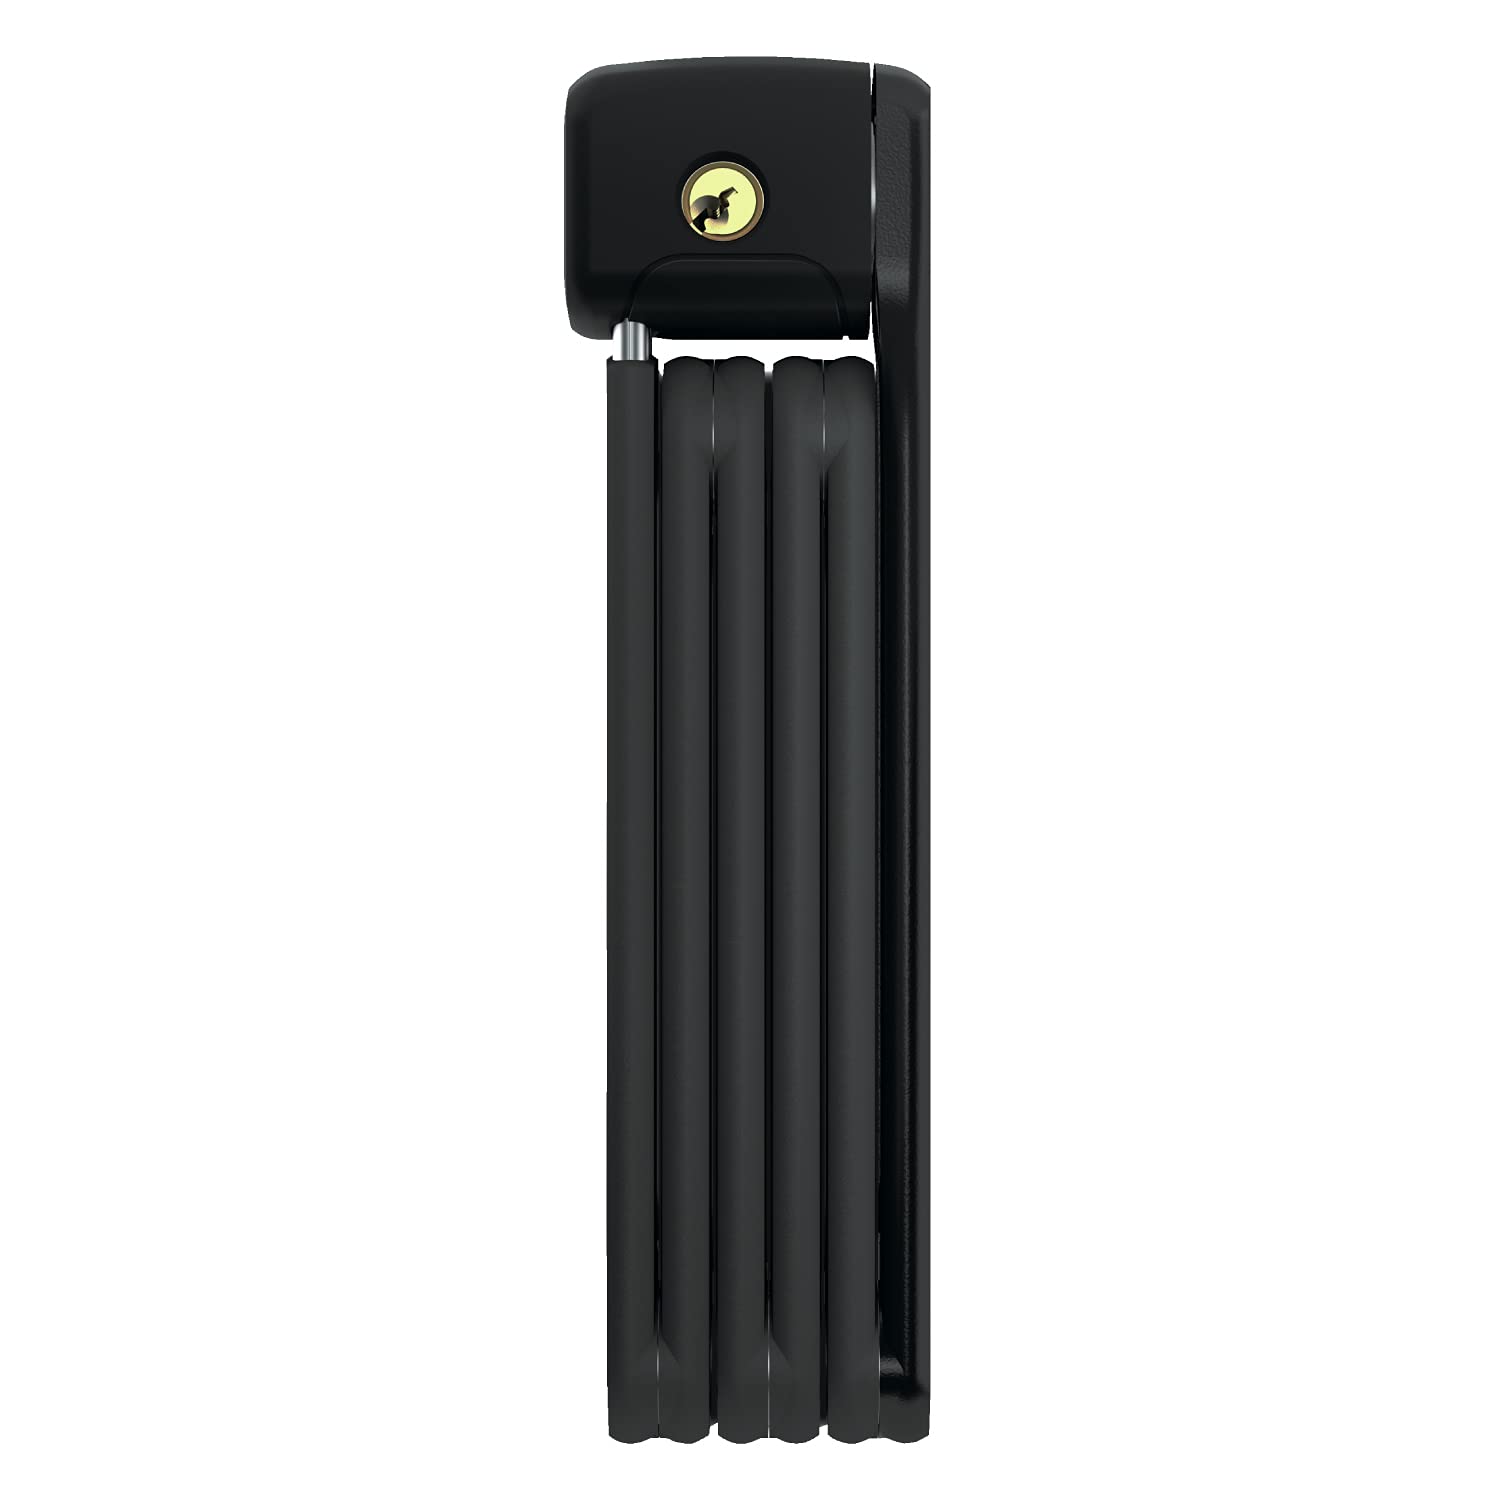
▼ 頑丈さと携帯性を両立!コンパクトに折りたたんで持ち運べるブレードロック

▼ バッテリー抜き取り防止や短時間の施錠に最適!軽量で扱いやすいワイヤーロック

盗難多発スポットの特徴と駐輪時の工夫
自転車盗難は発生しやすい場所と時間帯に明確な傾向があります。駐輪場所を選ぶ際は以下のポイントを意識してください。
- 夜間でも明るく人通りの多い場所を選ぶ
街灯のない路地裏や、駐輪場の奥まった死角は窃盗犯にとって絶好の作業場になります。防犯カメラの視界に入る位置や、管理人が巡回する駐輪場の中央付近を選んで停めるのが鉄則です。 - 「数分だけ」でも必ず施錠する
コンビニやATMへの立ち寄りなど、「1〜2分ですぐ戻るから」と無施錠で離れた隙を狙う犯行が後を絶ちません。短時間であっても必ず鍵をかける習慣を徹底しましょう。 - 長期間の放置駐輪を避ける
駅前などに何日も同じ状態で停めっぱなしにされている自転車は、「持ち主の管理が行き届いていない」とみなされ、標的にされやすくなります。
購入後すぐにやっておくべき防犯登録と車体番号の控え
万が一盗難に遭ってしまった際、警察への被害届提出や保険金の請求をスムーズに進めるためには、納車直後の事前準備が不可欠です。
- 自転車防犯登録(法律上の義務): 購入した自転車店で必ず防犯登録を行い、「防犯登録甲カード(お客様控え)」を大切に保管してください。
- 「車体番号」と「バッテリー番号」をスマホで撮影・メモ: 車体のBB(ボトムブラケット)下やヘッドチューブに刻印されている英数字の「車体番号」をメモし、スマホで写真を撮っておきましょう。電動アシスト自転車の場合は、バッテリー背面に記載されたシリアルナンバーも一緒に控えておくことが重要です。
- 車体全体の写真を残しておく: 特徴的なキズ、取り付けたアクセサリー(ライト、サドル、泥除け等)が分かる全体のカラー写真を残しておくと、警察の捜査や盗難保険の申請時に所有者確認の強力な証拠になります。
▼ 防犯登録と合わせて備えておきたい!新車購入後90日以内に申し込める自転車盗難保険
ずっと自転車盗難車両保険
- 盗難被害時に購入金額を補償する充実の盗難補償プラン
- 転倒や衝突による破損をカバーする車両保険も付帯可能
- 購入時だけでなく購入後いつでも加入OK
- キャンプ場や屋外駐輪での「もしも」の不安を解消
よくある質問(Q&A)
自転車の盗難保険やメーカー補償に関して、購入前後に多く寄せられる疑問をQ&A形式でまとめました。
Q1:中古の自転車やフリマアプリで買った自転車でも盗難保険に入れる?
A:中古ショップで購入した自転車なら加入できる保険がありますが、個人間売買(メルカリ・ヤフオク等)は対象外になるケースが大半です。
- 中古自転車店・実店舗で購入した場合: 販売証明書や店舗発行の領収書、防犯登録の控えが揃っていれば、「すぽくる(SBI日本少額短期保険)」などの一部保険に加入できます。
- フリマアプリ・ネットオークション・知人からの譲渡: 購入金額の客観的な証明が難しく、過去の保管状況や盗難歴の確認が取れないため、多くの保険会社で加入対象外(引受不可)と規定されています。
中古車で加入を検討している場合は、購入時の領収書や適正な防犯登録手続きが完了しているかを必ず確認してください。
Q2:もし盗難に遭ってしまったら、まず何をすればいい?
A:慌てずに「撤去確認 → 警察への被害届提出 → 保険会社への事故連絡」の順で手続きを進めます。
- 放置自転車としての「自治体による撤去」ではないか確認する
停めていた場所が駐輪禁止区域などの場合、盗難ではなく自治体に移動・保管されている可能性があります。近隣の看板や撤去告知を確認しましょう。 - 警察署または交番へ行き「盗難届(被害届)」を提出する
防犯登録カードの控え、身分証明書、車体番号・特徴のメモを持参して警察へ届け出ます。手続き後に発行される「受理番号」は、保険金請求時に必須となるため必ず手元に控えてください。 - 保険会社・メーカー窓口へ事故連絡を行う
警察の受理番号が発行されたら、速やかに保険会社やメーカーのサポート窓口へ連絡します。必要書類(申請書、受理番号、防犯登録カード控え、純正キー全数など)を揃えて送付・Web提出します。
Q3:メーカー補償と盗難保険の「二重加入」はできる?
A:契約自体は可能ですが、1回の盗難で「両方から満額の新車・保険金を受け取る(二重取り)」ことはできません。
損害保険には「実際の損害額を超えて利益を得てはならない(利得禁止の原則)」という基本ルールがあります。そのため、車体本体が盗まれた際に「メーカーから新車をもらい、さらに盗難保険からも満額の現金を受け取る」といった請求は認められません。
ただし、「メーカー補償でカバーできない部分(30%の自己負担分や、バッテリー等のパーツ単体盗難)に備える」という目的で併用・検討することは合理的です。ご自身の自転車の購入金額や保管環境に合わせて、どちらを主軸にするか見極めて選ぶのが経済的です。
まとめ
自転車の盗難保険は、納車から日数が経ってしまうと加入期限が切れて選択肢が狭まってしまいます。10万円以上の愛車を長く安心して乗り続けるためにも、車体や鍵のスペック、普段の駐輪環境を振り返り、ご自身に合った補償プランを納車直後の早い段階で整えておきましょう。
▼ 納車後90日以内の加入がおすすめ!愛車とバッテリーを守る「ずっと自転車盗難車両保険」の詳細はこちら
ずっと自転車盗難車両保険
- 盗難被害時に購入金額を補償する充実の盗難補償プラン
- 転倒や衝突による破損をカバーする車両保険も付帯可能
- 購入時だけでなく購入後いつでも加入OK
- キャンプ場や屋外駐輪での「もしも」の不安を解消